根據過去經濟部中小企業處的統計被民間廣泛引用,台灣新創事業有個「1% 定律」:第1年存活率約10%,第5年存活率僅剩1%。創業者懷抱著滿腔熱血,對事業充滿信心,好不容易撐過第1年的艱困期,生意很好但後來卻發生財務危機屢見不顯,亦常見股東鬧出經營權糾紛;又或者所託非人,公司資金遭人掏空或侵占,最後無奈仍以失敗收場其中。
創業失敗最重要的癥結往往是創業者沒有看懂財務報表,無法從財務數字瞭解真實營運狀況,亦無法實際掌控資金流向;所以,具備的基本財會知識,是創業者的首要課題。
一、認識基本財務報表,包括:
- 資產負債表:企業所有資產、負債及股東權益的明細組成,了解企業實際財務狀況。
- 損益表:顯示企業營收、成本、費用等各項明細,了解公司營運及獲利狀況。
- 股東權益變動表:記載股東投入、獲利及盈餘分配的變動明細。
- 現金流量表:可以銀行進出明細表來取代編製現金流量表,了解企業現金進出狀況,是否與營運狀況相符。
二、重要會計科目之審查,包括:
- 現金及銀行存款:檢查是否有異常資金進出,存款餘額是否正確。
- 投資:檢查是否有不當投資,投資價值是否真實存在。
- 應收帳款:檢查客戶是否有不當欠款,避免資金不足。
- 存貨:檢查存貨是否合理,是否存在,避免資金積壓。。
- 固定資產:檢查財產目錄明細是否合理,是否真實存在。
- 銀行借款:檢查銀行借款明細及契約內容是否合理,是否真實存在。
- 股東往來:檢查股東往來的產生原因,是否合理。
- 營業收入:檢查收入明細是否合理,並核對銷貨發票及金流。
- 營業成本:檢查進貨成本明細是否合理,並核對進貨發票及金流。
- 營業費用:檢查費用明細是否合理,並核對發票及金流。
- 人員聘用與薪資:檢查人員申報薪資是否合理,並核對健保費及勞保費內容。
- 其他營業外收支:包括利息、匯兌及其他收支是否合理。
三、兩套帳的秘密
(一)何謂兩套帳?
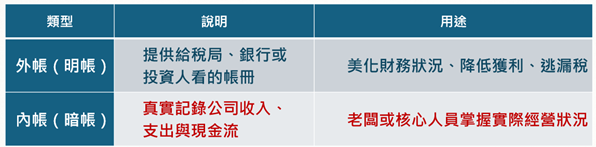
「兩套帳」是指企業同時維持兩套不同的財務帳冊,通常是為了隱瞞部分交易或財務狀況,達到避稅、掩飾虧損或誤導股東等目的。
(二)為何會有兩套帳?
- 逃漏稅:低報收入或高報成本,減少應納稅額
- 掩飾虧損:對外呈現獲利,吸引投資或申請貸款。
- 內部控制不良:缺乏制度,導致帳務混亂。
- 掌權者不願公開真實財務狀況
(三)兩套帳的經營風險:
- 財務資訊失真:導致錯誤決策。
- 無法取得借款或募集資金:銀行與投資人無法信任財報。
- 企業估值失準:影響股份出售或投資談判。
- 接班困難:接班人無法掌握真實經營狀況。
真實記載的財會記錄將反映所有實際的營運資訊,讓創業者及股東一目了然,並能清楚掌握提升績效及增加獲利的發展方向,企業才有機會成為那僅存1%的成功創業典範。