
金融監督管理委員會於2023年8月17日發布「我國接軌國財務報導準則(IFRS)永續揭露準則藍圖」,將以直接適用方式接軌IFRS 永續揭露準則,於2026年首次適用 IFRS 永續揭露準則 IFRS S1 及 IFRS S2,2027年及以後逐號評估認可各號 IFRS永續揭露準則,並規劃分三階段適用,最晚於2028年所有上市櫃均應適用。
一、 我國現行永續報告書編製規定為何?
金管會於2020年8月25日公布「公司治理3.0-永續發展藍圖」,修改企業責任報告書為永續報告書,依現行「上市(櫃)公司編製與申報永續報告書作業辦法規定」,所有上市櫃公司自2023年均應依規定編製與申報永續報告書;永續報告書須參考全球永續性報告協會(GRI)發布之準則、永續會計準則(SASB)及氣候相關財務揭露(TCFD)之規定內容編製。
二、什麼是 IFRS 永續揭露準則?
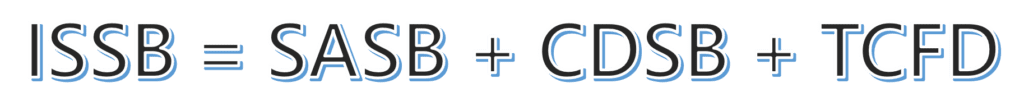
國際財務報導準則基金會(IFRS Foundation)於2021年11月成立國際永續準則理事會(ISSB),發展一套國際一致且高品質的IFRS永續揭露準則。ISSB於2023年6月26日發布 IFRS S1「永續相關財務資訊揭露之一般規定」及IFRS S2「氣候相關揭露」,國際證券管理機構組織(IOSCO,我國於1987年加入成為正式會員)於2023年7月25日發布認可,並呼籲全球130個會員證券主管機關評估接軌IFRS永續揭露準則。
三、我國如何接軌 IFRS 永續揭露準則?
(一) 接軌方式 :
將以直接採用(Adoption)方式接軌,IFRS永續揭露準則經金管會完成認可後適用;2026年首次適用須包含IFRS S1及IFRS S2,2027年及以後金管會將視ISSB研訂永續揭露準則情形,逐號評估認可各號IFRS永續揭露準則。
(二) 分三階段適用IFRS永續揭露準則:
(1) 2026年:資本額達100億元以上之上市櫃公司適用。
(2) 2027年:資本額達50億元以上未達100億元以上之上市櫃公司適用。
(3) 2028年:其餘所有上市櫃公司適用。
(三) 揭露位置及時點:
(1) 金管會將修正年報編製相關規定,新增永續資訊專章,規範上市櫃公司於年報專章依IFRS永續揭露準則揭露相關資訊。
(2) 年報之永續資訊專章提前與財務報告同時公告。